Автоюрист Сухоруков разъяснил, когда за подаренный автомобиль нужно платить НДФЛ
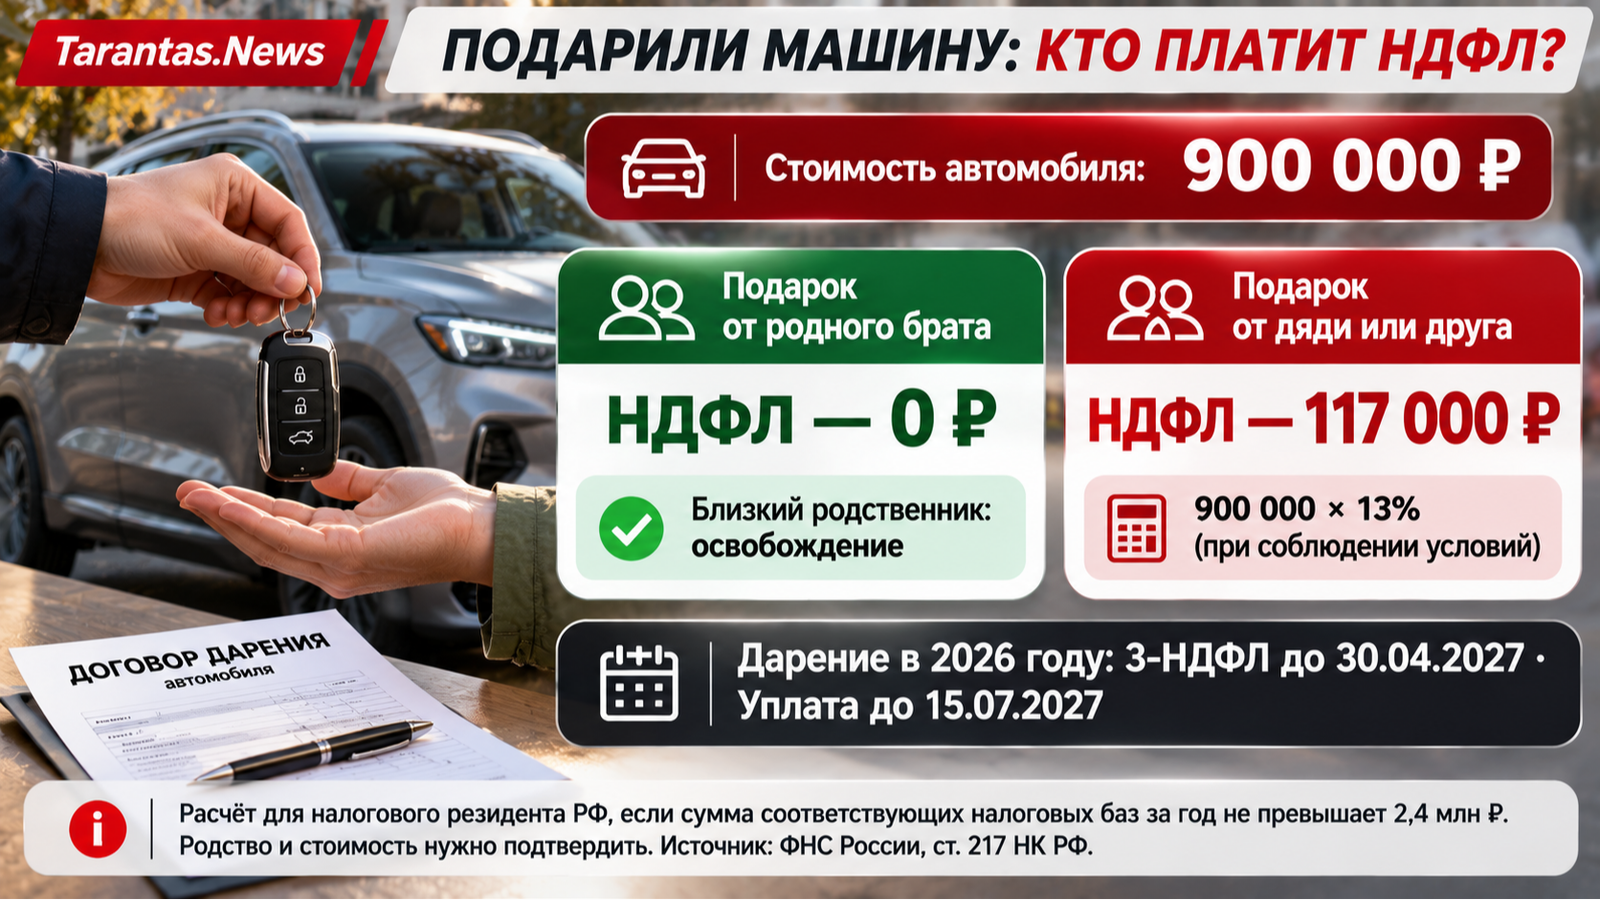
Автомобиль стоимостью 900 тыс. рублей, полученный в подарок от друга или дяди, может обойтись новому владельцу ещё в 117 тыс. рублей НДФЛ. При дарении такой же машины братом или родителем налог платить не нужно, выяснил Tarantas News.
Добавить Tarantas News в предпочитаемые источники Google
Автомобиль стоимостью 900 тыс. рублей, полученный в подарок от друга или дяди, может обойтись новому владельцу ещё в 117 тыс. рублей НДФЛ. При дарении такой же машины братом или родителем налог платить не нужно, выяснил Tarantas News. Разница определяется не стоимостью автомобиля, а установленным законом статусом родства.
Согласно разъяснению ФНС от 12 февраля 2026 года, от налогообложения освобождаются подарки между супругами, родителями и детьми, бабушками, дедушками и внуками, а также полнородными и неполнородными братьями и сёстрами. Дяди, тёти, племянники и друзья в этот перечень не входят.
При передаче машины другому физлицу вне льготной категории обязанность декларировать доход возникает у получателя. В условном расчёте налоговая база 900 тыс. рублей при ставке 13% даёт 117 тыс. рублей. Для резидентов РФ доходы от дарения имущества облагаются по отдельной шкале: 13% в пределах совокупной соответствующей базы 2,4 млн рублей за год и 15% с превышения. Обычная зарплата относится к другой группе налоговых баз.
Отдельного внимания требует стоимость машины. ФНС указывает, что сумма в договоре дарения влияет на расчёт, а при её отсутствии используют рыночную стоимость аналогичного автомобиля. Поэтому символическая оценка подарка не гарантирует уменьшения налоговых обязательств.
«До подписания дарственной выясните, относится ли ваш родственник к перечню Налогового кодекса. Близость в разговорном смысле и льгота по статье 217 — разные вещи», — объясняет автоюрист Сергей Сухоруков.
При оформлении дарения автомобиля следует сохранить договор, документы о стоимости и подтверждение родства. Если машина получена от друга в 2026 году, декларацию 3-НДФЛ необходимо подать до 30 апреля 2027 года, а уплатить налог — до 15 июля 2027 года. Получатель подарка от близкого родственника декларацию только из-за такого дарения не подаёт.